
 Sao y chứng thực giấy tờ, tài liệu
Tìm hiểu thủ tục sao y bản chính hợp đồng tín dụng hạn mức vay vốn ngân hàng, giấy tờ cần chuẩn bị, thẩm quyền chứng thực và những lưu ý quan trọng.
>>> Xem thêm: Cà vẹt xe bị mờ số khung số máy có được tiếp nhận sao y bản chính?
1. Hợp đồng tín dụng hạn mức vay vốn ngân hàng và nhu cầu sao y bản chính
1.1. Hợp đồng tín dụng hạn mức vay vốn ngân hàng là gì?
Hợp đồng tín dụng hạn mức là thỏa thuận giữa ngân hàng và khách hàng về việc cấp tín dụng. Theo đó, ngân hàng xác định một hạn mức cho vay tối đa trong thời gian nhất định.
Khách hàng được quyền rút vốn nhiều lần trong phạm vi hạn mức đã thỏa thuận. Việc giải ngân phải đáp ứng điều kiện của hợp đồng và quy định ngân hàng.
Khác với khoản vay thông thường, hình thức này có tính linh hoạt cao. Khách hàng chủ động sử dụng vốn theo nhu cầu thực tế. Doanh nghiệp thường sử dụng hạn mức để bổ sung vốn lưu động, thanh toán hàng hóa hoặc duy trì hoạt động kinh doanh.
Một hợp đồng tín dụng hạn mức thường thể hiện những nội dung sau:
- Thông tin ngân hàng và bên vay vốn.
- Hạn mức tín dụng được ngân hàng cấp.
- Thời hạn duy trì hạn mức tín dụng.
- Mục đích sử dụng vốn vay.
- Điều kiện và phương thức giải ngân.
- Lãi suất, phí và phương thức thanh toán.
- Biện pháp bảo đảm nghĩa vụ trả nợ.
- Quyền và nghĩa vụ của các bên.
- Điều kiện điều chỉnh hoặc chấm dứt hạn mức.
- Trách nhiệm xử lý khi phát sinh vi phạm.
Ngoài hợp đồng chính, hồ sơ tín dụng còn có thể bao gồm phụ lục, khế ước nhận nợ và văn bản sửa đổi. Những tài liệu này thường được sử dụng đồng thời trong quá trình quản lý khoản vay.
1.2. Vì sao cần sao y bản chính hợp đồng tín dụng?
Hợp đồng tín dụng là tài liệu quan trọng, ghi nhận quyền và nghĩa vụ của ngân hàng cùng khách hàng. Vì vậy, việc sử dụng bản sao có chứng thực thường cần thiết trong nhiều giao dịch.
Một số trường hợp phổ biến gồm:
- Thực hiện thủ tục hành chính: Khách hàng cần cung cấp hồ sơ cho cơ quan có thẩm quyền.
- Hoàn thiện hồ sơ doanh nghiệp: Doanh nghiệp sử dụng tài liệu khi giải trình hoặc bổ sung hồ sơ.
- Chứng minh quan hệ tín dụng: Cá nhân cần cung cấp tài liệu chứng minh khoản vay tại ngân hàng.
- Thực hiện giao dịch tài sản: Hồ sơ tín dụng có thể được yêu cầu khi xử lý tài sản bảo đảm.
- Giải quyết tranh chấp: Các bên cần bản sao tài liệu để phục vụ việc đối chiếu, làm việc.
- Lưu trữ hồ sơ: Doanh nghiệp cần thêm bản sao để quản lý tài liệu nội bộ.
Trong một số trường hợp, ngân hàng hoặc đơn vị tiếp nhận yêu cầu bản sao chứng thực. Điều này giúp thuận tiện cho việc kiểm tra và đối chiếu.
Tuy nhiên, không phải giao dịch nào cũng bắt buộc sử dụng bản sao chứng thực. Người yêu cầu nên kiểm tra kỹ thành phần hồ sơ trước khi thực hiện.
1.3. Sao y bản chính hợp đồng tín dụng có khác công chứng hợp đồng không?
Đây là vấn đề nhiều khách hàng thường nhầm lẫn khi chuẩn bị hồ sơ ngân hàng.
Sao y bản chính thực chất là cách gọi thông dụng của việc chứng thực bản sao từ bản chính. Người thực hiện chứng thực đối chiếu bản sao với bản chính.
Nếu nội dung trùng khớp và giấy tờ đủ điều kiện, người có thẩm quyền sẽ cấp lời chứng. Bản sao được chứng thực có giá trị sử dụng theo quy định pháp luật.
Trong khi đó, công chứng hợp đồng là hoạt động xác nhận tính xác thực, hợp pháp của hợp đồng hoặc giao dịch. Công chứng viên thực hiện kiểm tra theo quy định pháp luật về công chứng.
Có thể phân biệt hai hoạt động này như sau:
| Tiêu chí | Chứng thực bản sao | Công chứng hợp đồng |
|---|---|---|
| Đối tượng | Bản sao giấy tờ, văn bản | Hợp đồng, giao dịch |
| Cơ sở thực hiện | Bản chính | Nội dung và hồ sơ giao dịch |
| Mục đích | Xác nhận bản sao đúng bản chính | Xác nhận tính xác thực, hợp pháp của hợp đồng |
| Kết quả | Bản sao có lời chứng | Văn bản công chứng |
Như vậy, khi ngân hàng yêu cầu bản sao hợp đồng tín dụng, khách hàng cần xác định đúng thủ tục. Không nên nhầm lẫn giữa chứng thực bản sao và công chứng giao dịch.
2. Điều kiện, thẩm quyền và hồ sơ sao y hợp đồng tín dụng
2.1. Hợp đồng tín dụng hạn mức có được chứng thực bản sao không?
Theo Nghị định 23/2015/NĐ-CP, chứng thực bản sao từ bản chính là việc đối chiếu bản sao với bản chính. Người có thẩm quyền xác nhận bản sao đúng với bản chính.
Nghị định này đã được sửa đổi, bổ sung bởi Nghị định 07/2025/NĐ-CP, Nghị định 280/2025/NĐ-CP và các quy định liên quan.
Về nguyên tắc, giấy tờ đáp ứng điều kiện pháp luật có thể được sử dụng làm căn cứ chứng thực bản sao.
Tuy nhiên, không phải mọi tài liệu đều được chứng thực trong mọi trường hợp. Người thực hiện phải kiểm tra tính hợp lệ của bản chính.
Đối với hợp đồng tín dụng hạn mức, cần xem xét những yếu tố sau:
- Hợp đồng có bản chính để đối chiếu hay không.
- Văn bản có đầy đủ nội dung và chữ ký cần thiết không.
- Hợp đồng có dấu hiệu bị sửa chữa, tẩy xóa không.
- Tài liệu có thuộc trường hợp không được chứng thực không.
- Bản chính có bị cơ quan có thẩm quyền thu hồi hoặc hủy bỏ không.
Nếu hợp đồng được lập thành nhiều bản chính, khách hàng có thể lựa chọn một bản để đối chiếu.
Trường hợp chỉ có bản scan hoặc bản photocopy, khách hàng không nên mặc nhiên coi đó là bản chính. Cần liên hệ ngân hàng để được cấp hoặc xác nhận tài liệu phù hợp.
2.2. Cơ quan nào có thẩm quyền chứng thực bản sao hợp đồng tín dụng?
Theo quy định về chứng thực, công chứng viên tại tổ chức hành nghề công chứng có thẩm quyền chứng thực bản sao từ bản chính.
Ngoài ra, cơ quan và người có thẩm quyền khác cũng được thực hiện chứng thực theo phạm vi pháp luật quy định.
Khách hàng có thể lựa chọn một trong các địa điểm phù hợp:
- Ủy ban nhân dân cấp xã theo thẩm quyền.
- Phòng công chứng.
- Văn phòng công chứng.
- Cơ quan đại diện ngoại giao hoặc lãnh sự Việt Nam ở nước ngoài, trong phạm vi thẩm quyền.
Việc chứng thực bản sao từ bản chính không phụ thuộc vào nơi cư trú của người yêu cầu. Vì vậy, khách hàng có thể lựa chọn địa điểm thuận tiện.
Với hợp đồng tín dụng có nhiều trang, khách hàng nên lựa chọn tổ chức hành nghề công chứng có kinh nghiệm. Điều này giúp hạn chế sai sót khi kiểm tra và xử lý tài liệu.
2.3. Hồ sơ cần chuẩn bị khi thực hiện chứng thực
Để quá trình tiếp nhận diễn ra thuận lợi, khách hàng nên chuẩn bị đầy đủ giấy tờ.
Hồ sơ cơ bản thường bao gồm:
Thứ nhất, bản chính hợp đồng tín dụng hạn mức.
Đây là tài liệu quan trọng nhất để người thực hiện đối chiếu. Hợp đồng cần có đầy đủ các trang và phụ lục liên quan.
Thứ hai, bản photocopy hợp đồng cần chứng thực.
Khách hàng có thể tự chuẩn bị bản photocopy. Nếu chưa có bản sao, tổ chức thực hiện chứng thực có thể hỗ trợ chụp từ bản chính theo quy định và điều kiện thực tế.
Thứ ba, giấy tờ tùy thân của người yêu cầu.
Người đi thực hiện nên mang theo CCCD hoặc giấy tờ nhận dạng hợp lệ. Tài liệu này phục vụ việc xác định thông tin khi cần thiết.
Thứ tư, giấy tờ liên quan đến tư cách đại diện (nếu có).
Trường hợp người đi thực hiện thay doanh nghiệp, cần chuẩn bị giấy tờ chứng minh tư cách đại diện khi được yêu cầu.
Ví dụ:
- Giấy giới thiệu của doanh nghiệp.
- Văn bản ủy quyền hợp lệ.
- Giấy tờ nhận dạng của người được cử đi thực hiện.
Đối với hợp đồng tín dụng của doanh nghiệp, việc chuẩn bị đúng hồ sơ đại diện giúp hạn chế việc phải bổ sung giấy tờ.
2.4. Trường hợp hợp đồng tín dụng có nhiều phụ lục và khế ước nhận nợ
Hợp đồng tín dụng hạn mức thường không chỉ có một văn bản duy nhất. Trong quá trình sử dụng vốn, khách hàng có thể ký thêm nhiều tài liệu.
Các tài liệu thường gặp gồm:
- Phụ lục điều chỉnh hạn mức tín dụng.
- Phụ lục gia hạn thời gian duy trì hạn mức.
- Khế ước nhận nợ.
- Giấy nhận nợ hoặc chứng từ giải ngân.
- Thỏa thuận điều chỉnh lãi suất.
- Văn bản sửa đổi, bổ sung hợp đồng.
- Tài liệu liên quan đến tài sản bảo đảm.
Khách hàng cần xác định chính xác tài liệu mà đơn vị tiếp nhận yêu cầu. Không nên chỉ sao y hợp đồng chính khi hồ sơ còn cần các phụ lục liên quan.
Nếu cần chứng thực toàn bộ bộ hồ sơ tín dụng, nên sắp xếp tài liệu theo đúng thứ tự. Cách làm này giúp việc kiểm tra và sử dụng sau đó thuận tiện hơn.
>>> Xem thêm: Bạn muốn hạn chế việc đi lại, bổ sung hồ sơ nhiều lần khi đổi tên chủ sử dụng đất? Hãy tìm hiểu dịch vụ sang tên sổ đỏ
3. Trình tự thực hiện và những lưu ý khi sao y hợp đồng tín dụng
3.1. Quy trình thực hiện chứng thực bản sao
Việc chứng thực bản sao từ bản chính được thực hiện theo trình tự pháp luật quy định.
Khách hàng có thể tham khảo các bước sau:
Bước 1: Xác định tài liệu cần chứng thực
Trước tiên, cần kiểm tra yêu cầu của ngân hàng hoặc đơn vị tiếp nhận hồ sơ.
Khách hàng nên xác định rõ cần sao y hợp đồng chính hay toàn bộ hồ sơ tín dụng. Điều này giúp tránh thiếu tài liệu hoặc phát sinh chi phí không cần thiết.
Bước 2: Chuẩn bị bản chính và bản sao
Khách hàng mang bản chính hợp đồng tín dụng đến địa điểm thực hiện chứng thực.
Nếu đã chuẩn bị bản photocopy, cần kiểm tra số trang và chất lượng bản sao. Nội dung phải rõ ràng, không bị mất chữ hoặc thiếu thông tin.
Bước 3: Nộp hồ sơ và kiểm tra tài liệu
Người thực hiện chứng thực tiếp nhận giấy tờ. Sau đó, họ kiểm tra bản chính và đối chiếu với bản sao.
Nếu hồ sơ chưa đáp ứng điều kiện, khách hàng có thể được hướng dẫn bổ sung hoặc xử lý phù hợp.
Bước 4: Thực hiện lời chứng
Nếu tài liệu đủ điều kiện, người có thẩm quyền ghi lời chứng theo quy định.
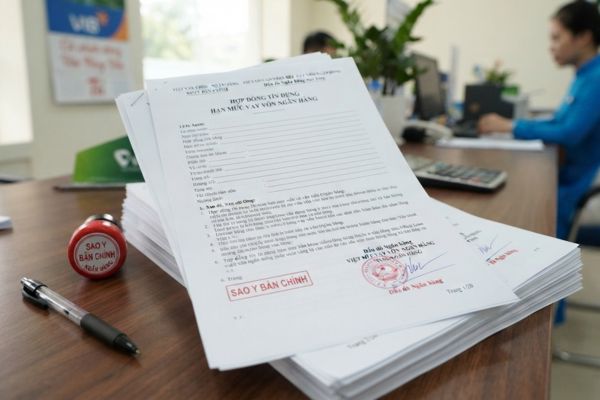
Bản sao được ký, đóng dấu và ghi nhận thông tin chứng thực. Đối với tài liệu nhiều trang, việc ghi lời chứng và đóng dấu giáp lai được thực hiện theo quy định.
Bước 5: Nhận bản sao đã chứng thực
Khách hàng kiểm tra lại số lượng bản sao và nội dung tài liệu.
Cần bảo đảm các trang được sao đầy đủ, đúng thứ tự. Sau đó, khách hàng thanh toán phí theo quy định và nhận kết quả.
3.2. Thời gian giải quyết yêu cầu chứng thực
Thời gian thực hiện phụ thuộc vào số lượng tài liệu và tình trạng hồ sơ.
Theo quy định tại Nghị định 23/2015/NĐ-CP và các văn bản sửa đổi, việc chứng thực bản sao được giải quyết trong ngày tiếp nhận yêu cầu.
Nếu tiếp nhận sau thời điểm quy định, hồ sơ có thể được giải quyết vào ngày làm việc tiếp theo.
Đối với hợp đồng tín dụng có nhiều trang, thời gian thực tế có thể phụ thuộc vào khối lượng cần đối chiếu.
Một số yếu tố ảnh hưởng đến thời gian gồm:
- Số lượng hợp đồng cần chứng thực.
- Tổng số trang của từng hợp đồng.
- Tình trạng bản chính.
- Chất lượng bản photocopy.
- Số lượng phụ lục và tài liệu kèm theo.
- Thời điểm khách hàng nộp hồ sơ.
Để tiết kiệm thời gian, khách hàng nên liên hệ trước với nơi thực hiện. Việc này giúp được hướng dẫn chuẩn bị giấy tờ phù hợp.
3.3. Phí chứng thực bản sao hợp đồng tín dụng
Chi phí chứng thực bản sao được xác định theo quy định về phí, lệ phí hiện hành.
Mức phí phụ thuộc vào số trang và số lượng bản sao cần chứng thực.
Theo Thông tư 226/2016/TT-BTC về phí chứng thực, mức thu đối với chứng thực bản sao từ bản chính là:
- 2.000 đồng/trang đối với trang thứ nhất và trang thứ hai.
- 1.000 đồng/trang từ trang thứ ba trở lên.
- Mức thu tối đa 200.000 đồng/bản.
Đây là mức phí chứng thực theo quy định nêu trên. Khách hàng nên kiểm tra văn bản hiện hành và mức thu áp dụng tại thời điểm thực hiện.
Ngoài phí chứng thực, có thể phát sinh chi phí photocopy hoặc dịch vụ hỗ trợ khác. Những khoản này cần được thông báo rõ ràng trước khi sử dụng.
3.4. Những lưu ý quan trọng để tránh hồ sơ bị từ chối
Hợp đồng tín dụng hạn mức thường có cấu trúc phức tạp. Vì vậy, khách hàng cần kiểm tra kỹ trước khi yêu cầu chứng thực.
Kiểm tra đầy đủ số trang hợp đồng
Một số hợp đồng có nhiều trang, kèm bảng điều kiện và phụ lục. Khách hàng cần bảo đảm không bỏ sót bất kỳ trang nào.
Không tự ý chỉnh sửa nội dung
Bản chính bị tẩy xóa, sửa chữa hoặc có dấu hiệu giả mạo có thể không đủ điều kiện chứng thực.
Nếu phát hiện sai sót, khách hàng nên liên hệ ngân hàng để được hướng dẫn xử lý.
Kiểm tra chữ ký và dấu của ngân hàng
Khách hàng cần kiểm tra tình trạng bản chính. Các thông tin về ngân hàng và bên vay phải rõ ràng.
Phân biệt bản chính với bản sao đã chứng thực
Bản photocopy thông thường không đương nhiên có giá trị như bản sao chứng thực. Khách hàng cần sử dụng đúng loại tài liệu được yêu cầu.
Kiểm tra yêu cầu của đơn vị tiếp nhận
Một số ngân hàng hoặc cơ quan có thể yêu cầu thêm phụ lục, khế ước nhận nợ hoặc văn bản điều chỉnh hạn mức.
Khách hàng nên hỏi rõ trước khi thực hiện. Điều này giúp tránh phải đi lại nhiều lần.
Bảo quản bản chính cẩn thận
Hợp đồng tín dụng là tài liệu có giá trị quan trọng. Khách hàng nên hạn chế để bản chính bị rách, nhòe hoặc thất lạc.
Khi mang đi chứng thực, cần kiểm tra và nhận lại đầy đủ tài liệu.
4. Dịch vụ chứng thực bản sao hợp đồng tín dụng tại Văn phòng công chứng Nguyễn Huệ
4.1. Vì sao nên lựa chọn đơn vị hành nghề công chứng chuyên nghiệp?
Hợp đồng tín dụng ngân hàng thường có nhiều trang và điều khoản chuyên môn. Một số hồ sơ còn bao gồm nhiều phụ lục, văn bản sửa đổi và khế ước nhận nợ.
Việc lựa chọn địa điểm chứng thực thuận tiện giúp khách hàng tiết kiệm thời gian. Đồng thời, khách hàng có thể được hướng dẫn kiểm tra tài liệu trước khi thực hiện.
Một đơn vị hành nghề công chứng chuyên nghiệp cần bảo đảm những yếu tố sau:
- Có công chứng viên đủ điều kiện hành nghề.
- Tiếp nhận và kiểm tra hồ sơ cẩn thận.
- Thực hiện chứng thực đúng thẩm quyền.
- Công khai mức phí theo quy định.
- Hướng dẫn khách hàng chuẩn bị tài liệu.
- Bảo đảm thông tin và hồ sơ được xử lý phù hợp.
Đặc biệt, khách hàng nên lựa chọn đơn vị có khả năng xử lý hồ sơ số lượng lớn. Điều này rất hữu ích đối với doanh nghiệp thường xuyên thực hiện giao dịch tín dụng.
4.2. Hỗ trợ chứng thực bản sao tại Văn phòng công chứng Nguyễn Huệ
Văn phòng công chứng Nguyễn Huệ cung cấp dịch vụ công chứng và chứng thực giấy tờ theo quy định pháp luật.
Khách hàng có nhu cầu chứng thực hợp đồng tín dụng hạn mức có thể liên hệ văn phòng để được hướng dẫn.
Văn phòng hỗ trợ tiếp nhận nhiều loại giấy tờ, tài liệu khác nhau. Trong đó có hồ sơ ngân hàng, hợp đồng kinh tế và tài liệu phục vụ hoạt động doanh nghiệp.
Với đội ngũ công chứng viên có kinh nghiệm, văn phòng chú trọng tính chính xác trong quá trình tiếp nhận và xử lý hồ sơ.
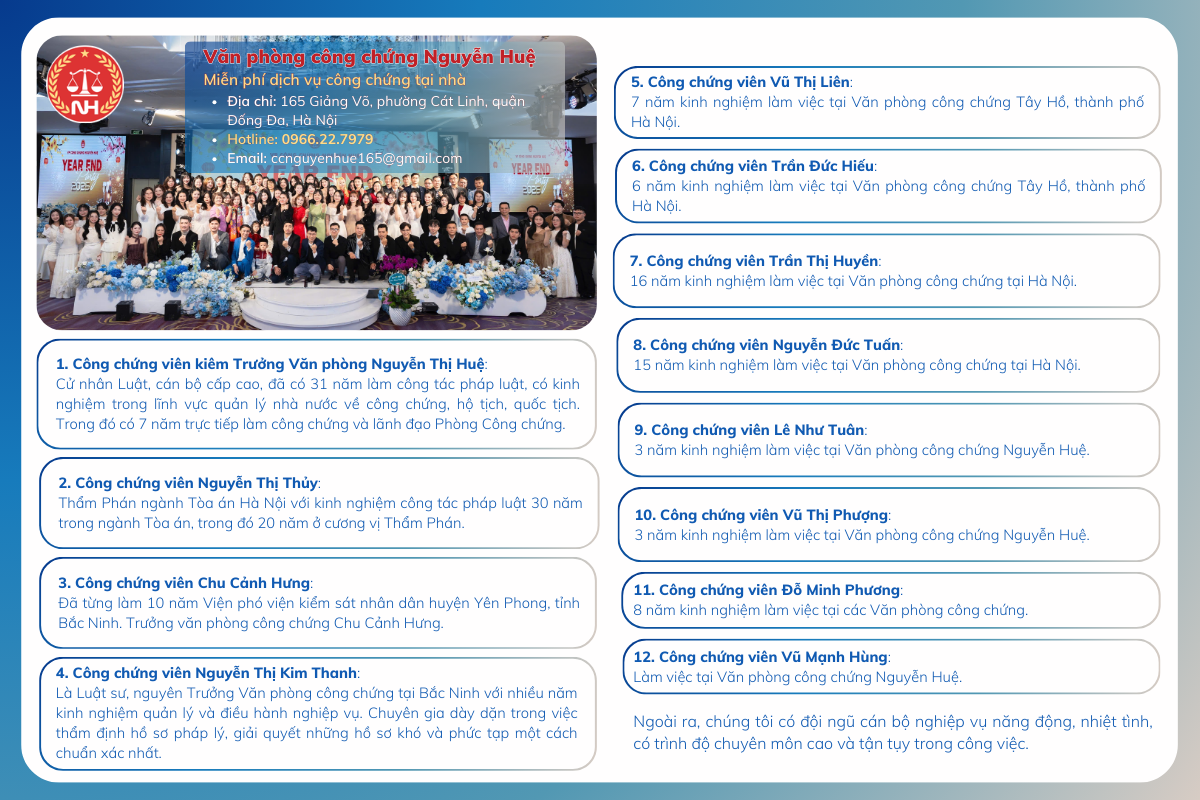
Công chứng viên Nguyễn Thị Huệ có 31 năm công tác trong lĩnh vực pháp luật. Bà từng đảm nhiệm công tác quản lý nhà nước về công chứng, hộ tịch và quốc tịch.
Công chứng viên Nguyễn Thị Thủy có 30 năm công tác trong ngành Tòa án. Trong đó, bà có 20 năm kinh nghiệm giữ chức danh Thẩm phán.
Đây là nền tảng chuyên môn giúp văn phòng hỗ trợ khách hàng trong nhiều vấn đề pháp lý liên quan.
Ngoài ra, Văn phòng công chứng Nguyễn Huệ còn có những tiện ích đáng chú ý:
- Hỗ trợ công chứng và chứng thực nhiều loại giấy tờ.
- Tiếp nhận nhu cầu công chứng tại nhà miễn phí.
- Hỗ trợ khách hàng ngoài giờ hành chính.
- Phục vụ cả thứ Bảy và Chủ nhật.
- Hỗ trợ dịch thuật công chứng theo nhu cầu.
Khách hàng nên liên hệ trước để được tư vấn về loại giấy tờ và điều kiện tiếp nhận. Đối với hồ sơ tín dụng nhiều trang, việc trao đổi trước giúp quá trình xử lý thuận tiện hơn.

>>> Xem thêm: Một giao dịch an toàn bắt đầu từ việc lựa chọn đúng văn phòng công chứng
Kết luận
Hợp đồng tín dụng hạn mức vay vốn ngân hàng là tài liệu quan trọng trong hoạt động vay vốn của cá nhân và doanh nghiệp. Việc chuẩn bị bản sao đúng yêu cầu giúp quá trình hoàn thiện hồ sơ diễn ra thuận lợi hơn.
Trước khi thực hiện, khách hàng cần kiểm tra bản chính, số lượng trang và các phụ lục liên quan. Đồng thời, cần xác định rõ yêu cầu của đơn vị tiếp nhận để tránh phát sinh thủ tục không cần thiết.
Nếu đang cần sao y hợp đồng tín dụng, khách hàng có thể liên hệ Văn phòng công chứng Nguyễn Huệ theo số hotline 0966.22.7979 hoặc đến trực tiếp văn phòng để được tư vấn, hướng dẫn chuẩn bị hồ sơ và hỗ trợ thực hiện thủ tục chứng thực bản sao theo đúng quy định pháp luật.
>>> Xem thêm: Bận rộn đến đâu cũng có thể chủ động sắp xếp thủ tục nhờ dịch vụ công chứng tại nhà
>>> Xem thêm: Đừng để thiếu một bản sao giấy tờ làm lỡ cả kế hoạch, hãy chủ động tìm hiểu thủ tục chứng thực
VĂN PHÒNG CÔNG CHỨNG NGUYỄN HUỆ
Miễn phí dịch vụ công chứng tại nhà
VPCC Nguyễn Huệ được thành lập từ ngày 03/10/2012 (có địa chỉ trụ sở tại số 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội) dưới sự điều hành của các Công chứng viên có trình độ và bề dày thành tích trong ngành pháp luật cũng như trong lĩnh vực công chứng:
- Công chứng viên kiêm Trưởng Văn phòng Nguyễn Thị Huệ: Cử nhân Luật, cán bộ cấp cao, đã có 31 năm làm công tác pháp luật, có kinh nghiệm trong lĩnh vực quản lý nhà nước về công chứng, hộ tịch, quốc tịch. Trong đó có 7 năm trực tiếp làm công chứng và lãnh đạo Phòng Công chứng.
- Công chứng viên Nguyễn Thị Thủy: Thẩm Phán ngành Tòa án Hà Nội với kinh nghiệm công tác pháp luật 30 năm trong ngành Tòa án, trong đó 20 năm ở cương vị Thẩm Phán.
- Công chứng viên Chu Cảnh Hưng: Đã từng làm 10 năm Viện phó viện kiểm sát nhân dân huyện Yên Phong, tỉnh Bắc Ninh. Trưởng văn phòng công chứng Chu Cảnh Hưng.
- Công chứng viên Nguyễn Thị Kim Thanh: Là Luật sư, nguyên Trưởng Văn phòng công chứng tại Bắc Ninh với nhiều năm kinh nghiệm quản lý và điều hành nghiệp vụ. Chuyên gia dày dạn trong việc thẩm định hồ sơ pháp lý, giải quyết những hồ sơ khó và phức tạp một cách chuẩn xác nhất.
- Xem thêm…
- Địa chỉ: 165 Giảng Võ, phường Ô Chợ Dừa, thành phố Hà Nội
- Hotline: 0966.22.7979
- Email: ccnguyenhue165@gmail.com